Đơn giá báo của một máy cắt cỏ chỉ là một dòng trong quyết định nhập khẩu rộng hơn nhiều. Lập bảng tính chi phí tới nơi cho máy cắt cỏ điều khiển từ xa trước khi so sánh các báo giá giúp cước vận chuyển, phí xử lý tại điểm đến hay chi phí giao hàng nội địa không lặng lẽ biến mất khỏi tính toán tài chính của bạn. Mục đích chính của bảng tính này là giúp ra quyết định mua chính xác, so sánh tương đương giữa các phương án cạnh tranh, chứ không phải công bố một mức giá nhập khẩu chung hoặc cố định.
Chốt mức cơ sở thiết bị trước tiên
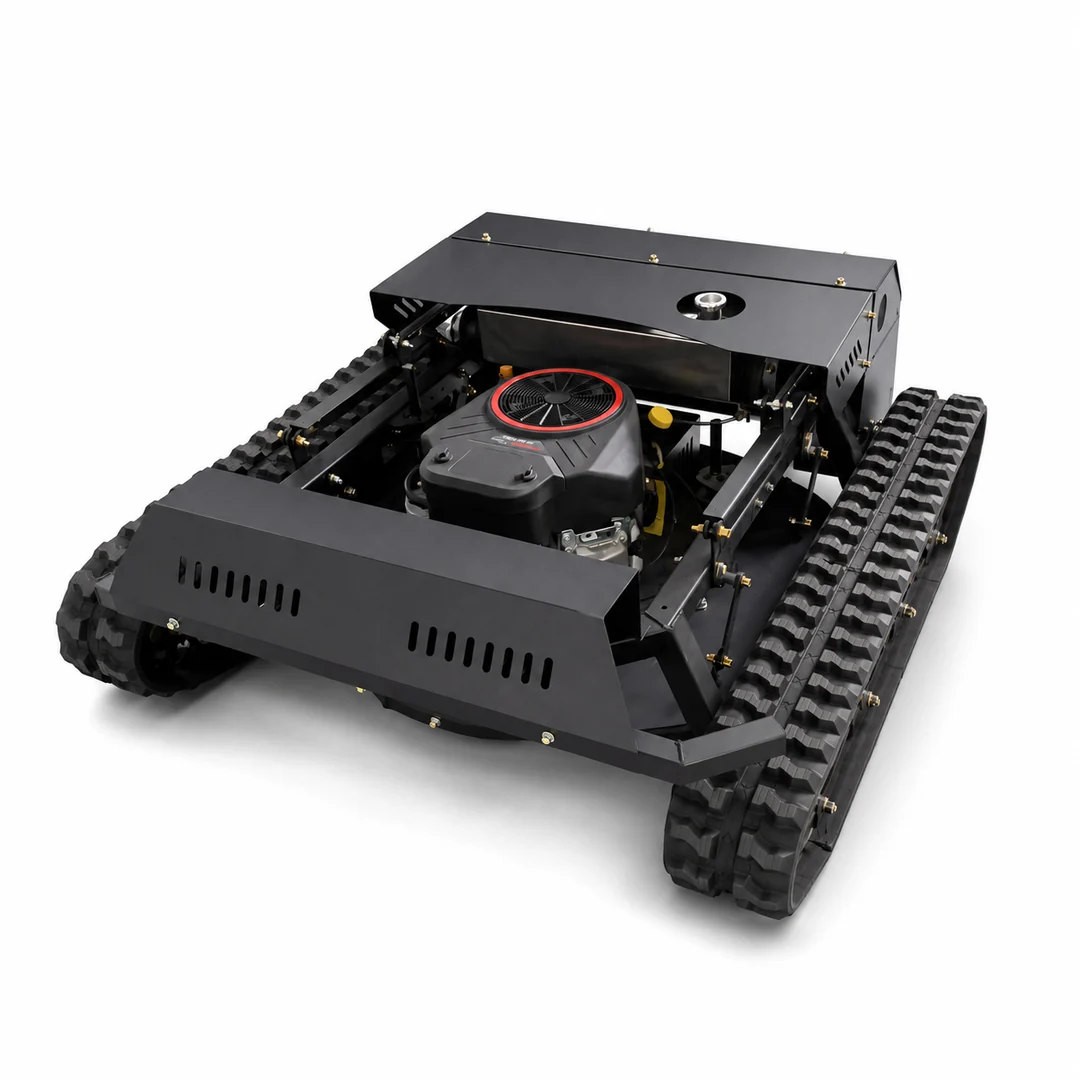
Luôn ghi lại đúng mẫu máy, hệ thống động lực, đầu cắt, loại bánh xích, hệ thống điều khiển, công cụ gắn, phụ tùng, tài liệu kỹ thuật, quy cách đóng gói và số lượng đặt hàng. Một máy trần và một gói làm việc đầy đủ phụ kiện, giao tận nơi không bao giờ là hai báo giá tương đương. Hãy đề nghị MERI cung cấp dữ liệu cấu hình đơn hàng thực tế và thông tin đóng gói trước khi yêu cầu ước tính cước. Lưu ý rằng một tấm ảnh không bao giờ xác nhận được những bộ phận nào thực sự có trong giá thương mại cơ sở.
Dùng sổ chi phí theo từng dòng
Mỗi dòng trong bảng tính cần có số tiền cụ thể, loại tiền tệ, nhà cung cấp dịch vụ, mô tả phạm vi, ngày báo giá, thời hạn hiệu lực và nhãn trạng thái đã gồm/chưa gồm. Sổ chi phí nên bao gồm hàng hóa và phụ kiện tùy chọn, vận chuyển và xử lý tại nơi đi khi áp dụng, chặng chính đường biển hoặc hàng không, bảo hiểm hàng hải, phí xếp dỡ tại cảng đến, phí đại lý và thông quan, thuế nhập khẩu và thuế địa phương áp dụng, cùng chi phí giao tới hiện trường và dỡ hàng. Cẩn thận không cộng một khoản phí hai lần chỉ vì nó xuất hiện trên cả chứng từ của nhà cung cấp và đơn vị giao nhận.
| Hạng mục chi phí | Nguồn và trách nhiệm |
|---|---|
| Gói máy | Báo giá cấu hình MERI và tùy chọn cơ sở. |
| Đóng gói và phí tại nơi đi | Phạm vi công việc của nhà cung cấp và đơn vị giao nhận tại nơi đi. |
| Cước vận chuyển và bảo hiểm | Báo giá hậu cần hiện hành theo tuyến. |
| Phí tại điểm đến | Nhà cung cấp dịch vụ tại địa điểm đến chỉ định. |
| Thuế và phí | Hồ sơ của nhà nhập khẩu và đánh giá của đại lý hải quan có chuyên môn. |
| Giao hàng chặng cuối và dỡ hàng | Đơn vị vận tải nội địa và dỡ hàng tại hiện trường. |
Thiết lập cơ sở so sánh thống nhất
Ghi lại đúng quy tắc Incoterms, cảng hoặc địa điểm chỉ định và phiên bản Incoterms đã thống nhất khi đàm phán. Điều kiện thương mại được chọn giúp xác định trách nhiệm vận hành, nhưng không thay thế một báo giá vận chuyển đầy đủ hay quyết định mã phân loại thuế chính thức của thị trường đến. Hãy đề nghị đơn vị hải quan có chuyên môn xác nhận cách xử lý và mã số thuế; ở đây không giả định bất kỳ thuế suất, tỷ lệ hoàn thuế hay cách phân loại quốc gia nào. Quy đổi mọi loại tiền theo tỷ giá và ngày có tài liệu được chọn riêng cho việc so sánh, và ghi riêng phí ngân hàng hoặc tài chính khi liên quan.
Tính tổng mà không che giấu điểm chưa chắc chắn
Tổng chi phí lô hàng bằng giá trị hàng hóa cơ sở cộng mọi khoản phí bổ sung đã xác nhận chưa có trong báo giá thương mại. Với các máy giống nhau trong một lô, chia đều các khoản phí chung được phân bổ cho số máy liên quan. Với lô hàng hỗn hợp, hãy thống nhất một cơ sở phân bổ hợp lý, chẳng hạn thể tích đóng gói hoặc trọng lượng cả bì đã xác nhận, và ghi lại rõ ràng. Đừng bao giờ chia đều hóa đơn cước chung nếu làm vậy che giấu phần đóng góp thực tế của một công cụ gắn lớn và nặng vào kích thước lô hàng. Luôn đánh dấu mọi dòng chưa được báo giá là "đang chờ" thay vì coi bằng không.
Tách dòng tiền chi ra khỏi mô hình thương mại
Một doanh nghiệp có thể hạch toán khác nhau các khoản thuế nhập khẩu được hoàn, chi phí chuẩn bị máy trình diễn, phụ tùng dự trữ và dự phòng dịch vụ hậu mãi trong sổ sách nội bộ. Giữ các dòng đó luôn hiển thị và để cố vấn tài chính có chuyên môn xác nhận cách xử lý. Một con số chi phí tới nơi rõ ràng không tự động là biên lợi nhuận bán hàng cuối cùng hay dự báo lợi nhuận. Tránh khẳng định một thương hiệu rẻ hơn mang lại giá trị tổng thể vượt trội nếu nó không bao gồm phạm vi cung cấp thiết bị và dịch vụ kỹ thuật tương đương.
Danh sách đối chiếu chi phí trước khi đặt hàng
- Đối chiếu sổ chi phí với báo giá của nhà cung cấp, phiếu đóng gói và phạm vi vận chuyển.
- Kiểm tra mọi ngày hết hạn báo giá và các dịch vụ bị loại trừ.
- Tính lại chi phí nếu số lượng đặt hàng, bao bì, công cụ gắn, tuyến đường hoặc tỷ giá thay đổi.
- Lưu bảng tính đã hoàn thành cùng hồ sơ đơn hàng để so sánh với chi phí thực tế sau này.
- Bảo đảm mọi hạng mục chi phí đang chờ được ghi nhãn rõ ràng thay vì để trống hoặc ghi bằng không.
Câu hỏi thường gặp
Báo giá CIF có tự động là chi phí tới nơi cuối cùng tại kho của tôi không?
Không. Bản thân báo giá CIF không xác lập tổng chi phí cuối cùng tại kho. Hãy kiểm tra những khoản cước và phí tại điểm đến đã được bao gồm, sau đó xác nhận trách nhiệm còn lại về thông quan nhập khẩu, thuế và giao hàng nội địa cho hợp đồng thực tế.
Có nên nhập các chi phí đang chờ hoặc chưa được báo giá vào bảng tính là bằng không không?
Không. Các hạng mục chưa được báo giá luôn phải được ghi nhãn rõ là "đang chờ" để ban quản lý nhận biết các chi phí tiềm ẩn chưa tính trước khi phê duyệt đơn hàng.
Các mẫu máy khác nhau trong cùng một container có thể dùng chung một mức phân bổ chi phí cố định không?
Chỉ khi phương pháp phân bổ được chọn, chẳng hạn tỷ lệ trọng lượng hoặc thể tích, phản ánh hợp lý lô hàng thực tế và được ghi lại đầy đủ trong bảng tính.
Lập kế hoạch đầu tư thiết bị chính xác
Lấy báo giá theo cấu hình và quy cách đóng gói chính xác để xây dựng mô hình chi phí tới nơi đáng tin cậy cho thị trường của bạn.